
04 Nov 2026

TOUT CE QUI VOUS CONCERNE !
 Aller au contenu
 Swiss Life répond précisément à ce besoin. Chaque entrepreneur bénéficie :
Pour un dirigeant, une réorganisation, un changement de poste ou un licenciement répond généralement à une nécessité opérationnelle : adapter les compétences, préserver la rentabilité, corriger un dysfonctionnement ou préparer une nouvelle phase de développement. Pourtant, une décision cohérente sur le plan économique peut devenir une source de contentieux lorsqu’elle entre en collision avec les droits des salariés, les engagements de l’entreprise ou les règles qui encadrent la relation de travail. Le droit du travail en PME et ETI ne se résume donc pas à une succession de formalités à accomplir avant de prendre une décision. Il oblige surtout à comprendre ce que l’entreprise peut modifier, ce qu’elle doit négocier et ce qu’elle doit pouvoir justifier. Cette distinction est essentielle : le risque juridique naît parfois moins de la décision elle-même que de la manière dont elle est construite et mise en œuvre.
Par Eric OrsiniLorsqu’un désaccord éclate entre un employeur et un salarié, chacun dispose généralement de sa propre lecture de la situation. Le dirigeant considère avoir pris une décision nécessaire au fonctionnement de l’entreprise. Le salarié peut, de son côté, y voir une dégradation de ses conditions de travail, une sanction déguisée ou une remise en cause de ses engagements contractuels.
C’est souvent dans cet écart d’interprétation que se prépare le contentieux.
Imaginons une entreprise industrielle qui décide de réorganiser ses équipes afin d’améliorer la continuité de la production. Un salarié expérimenté se voit proposer de nouveaux horaires et des responsabilités différentes. Pour la direction, cette évolution relève d’un ajustement opérationnel. Pour le salarié, elle bouleverse son organisation personnelle et modifie profondément le poste pour lequel il a été recruté.
La question juridique ne consiste pas simplement à déterminer si la réorganisation est pertinente. Il faut d’abord identifier ce qui change réellement dans la relation de travail. Un changement des conditions de travail peut, dans certaines circonstances, relever du pouvoir de direction de l’employeur. En revanche, une modification d’un élément essentiel du contrat, comme la rémunération contractuelle ou la durée du travail lorsqu’elle est contractualisée, nécessite en principe l’accord du salarié. La qualification dépend des circonstances et du contrat concerné.
Cette analyse préalable évite de confondre l’autorité légitime du dirigeant avec un pouvoir de modification sans limites.
Les entreprises évoluent. Une acquisition, une baisse d’activité, l’automatisation d’un processus ou la création d’une nouvelle fonction peuvent rendre nécessaire une transformation des postes et des équipes. Le droit du travail n’interdit pas ces évolutions, mais il encadre leurs modalités.
La difficulté consiste à distinguer la décision stratégique, qui appartient à l’entreprise, de ses conséquences sur les contrats et les situations individuelles.
Prenons le cas d’une ETI qui souhaite regrouper deux services. La direction peut avoir de solides raisons économiques et organisationnelles de procéder à cette fusion. Toutefois, si cette réorganisation entraîne la suppression d’un poste, une modification substantielle des fonctions ou un licenciement économique, des règles spécifiques peuvent s’appliquer. Selon la situation, l’employeur devra notamment examiner les possibilités de reclassement, respecter les procédures appropriées et, le cas échéant, consulter les représentants du personnel.
L’enjeu n’est donc pas de renoncer à transformer l’organisation, mais de construire une décision qui tienne compte, dès le départ, de ses implications humaines et juridiques.
C’est là que le droit du travail en PME et ETI devient un outil de pilotage. Il aide à identifier les marges de manœuvre réelles, à mesurer le coût d’une décision mal préparée et à choisir une méthode de mise en œuvre adaptée.
Le licenciement illustre particulièrement bien la différence entre une décision ressentie comme légitime et une décision juridiquement défendable.
Un dirigeant peut estimer qu’un salarié ne répond plus aux attentes du poste, que ses résultats sont insuffisants ou que son comportement perturbe l’équipe. Mais l’appréciation du dirigeant ne suffit pas, à elle seule, à sécuriser une rupture du contrat de travail.
La nature des faits, leur réalité, leur précision et leur contexte comptent. Dans le cas d’un licenciement pour motif personnel, la rupture doit reposer sur une cause réelle et sérieuse. Les griefs invoqués doivent pouvoir être étayés, et la procédure légale doit être respectée. Dans le cadre d’un licenciement économique, les conditions légales propres à ce motif doivent également être réunies.
Une difficulté fréquente tient à l’accumulation tardive de reproches. Pendant plusieurs mois, un responsable exprime son insatisfaction de manière informelle, sans fixer clairement les objectifs, sans documenter les difficultés ou sans donner au salarié une compréhension précise de ce qui lui est demandé. Lorsque la rupture devient envisagée, l’entreprise tente alors de reconstituer une justification.
Cette démarche fragilise sa position. Elle peut aussi révéler un problème de management : des attentes mal définies, un accompagnement insuffisant ou des désaccords jamais traités.
Le droit ne remplace pas le jugement managérial. Il impose cependant que les décisions les plus lourdes reposent sur des éléments suffisamment précis et sur une procédure adaptée.
Dans certaines entreprises, l’information des salariés ou de leurs représentants intervient lorsque la décision semble déjà arrêtée. Cette approche peut donner le sentiment que le dialogue social constitue un passage obligé, plutôt qu’un élément de la conduite du changement.
Or, lorsque la loi impose une consultation du comité social et économique (CSE), celle-ci doit intervenir selon les règles applicables et permettre un échange utile avant la décision définitive. Les obligations varient notamment selon l’effectif, la nature du projet et ses conséquences.
Au-delà de l’exigence juridique, associer les bons interlocuteurs au bon moment peut améliorer la qualité du projet. Les salariés connaissent souvent les contraintes opérationnelles, les difficultés de terrain et les effets indirects d’une réorganisation. Leurs observations peuvent permettre de corriger un dispositif avant qu’il ne produise des tensions ou des dysfonctionnements.
Cela ne signifie pas que toute décision doit faire l’objet d’un consensus. Le dirigeant conserve ses responsabilités, mais il gagne à distinguer ce qui relève de sa décision, ce qui doit être discuté et ce qui nécessite une consultation formelle.
Une entreprise ne sécurise pas ses décisions uniquement au moment où elle envisage un licenciement. La solidité de sa position dépend aussi de pratiques installées bien en amont : fiches de poste cohérentes, objectifs compréhensibles, entretiens utiles, traitement régulier des difficultés et conservation des éléments pertinents.
Cette continuité est particulièrement importante dans les PME, où les relations sont parfois directes et informelles. La proximité peut faciliter le dialogue, mais elle ne remplace ni les règles applicables ni la nécessité de formaliser certaines décisions. Dans une ETI, la difficulté peut être différente : plusieurs niveaux hiérarchiques interviennent, et les pratiques peuvent varier d’un service à l’autre.
Le rôle des ressources humaines et du conseil juridique est alors de rendre les décisions plus cohérentes, sans transformer chaque échange managérial en procédure administrative. Un avis spécialisé, sollicité avant qu’une situation ne se bloque, permet souvent de distinguer une difficulté relationnelle, un problème de performance et un véritable enjeu juridique.
Le droit du travail en PME et ETI prend ainsi toute sa valeur lorsqu’il est intégré à la réflexion de gestion, plutôt que mobilisé uniquement pour défendre l’entreprise une fois le conflit déclaré.
Diriger suppose parfois de prendre des décisions difficiles : réorganiser une activité, modifier les responsabilités, gérer une insuffisance professionnelle ou mettre fin à une collaboration. La sécurité juridique n’a pas vocation à empêcher ces décisions, mais à éviter qu’elles soient prises sur la base d’hypothèses imprécises ou mises en œuvre dans des conditions contestables.
La question utile à se poser n’est donc pas seulement : « Avons-nous le droit de le faire ? » Elle est aussi : « Que change exactement cette décision, sur quel fondement repose-t-elle et comment allons-nous la mettre en œuvre ? »
Cette approche permet de mieux articuler performance économique, responsabilité managériale et respect des droits des salariés. Pour les dirigeants de PME et d’ETI, c’est une manière plus exigeante, mais aussi plus efficace, d’aborder le droit du travail : non comme un frein à la décision, mais comme une composante de sa qualité.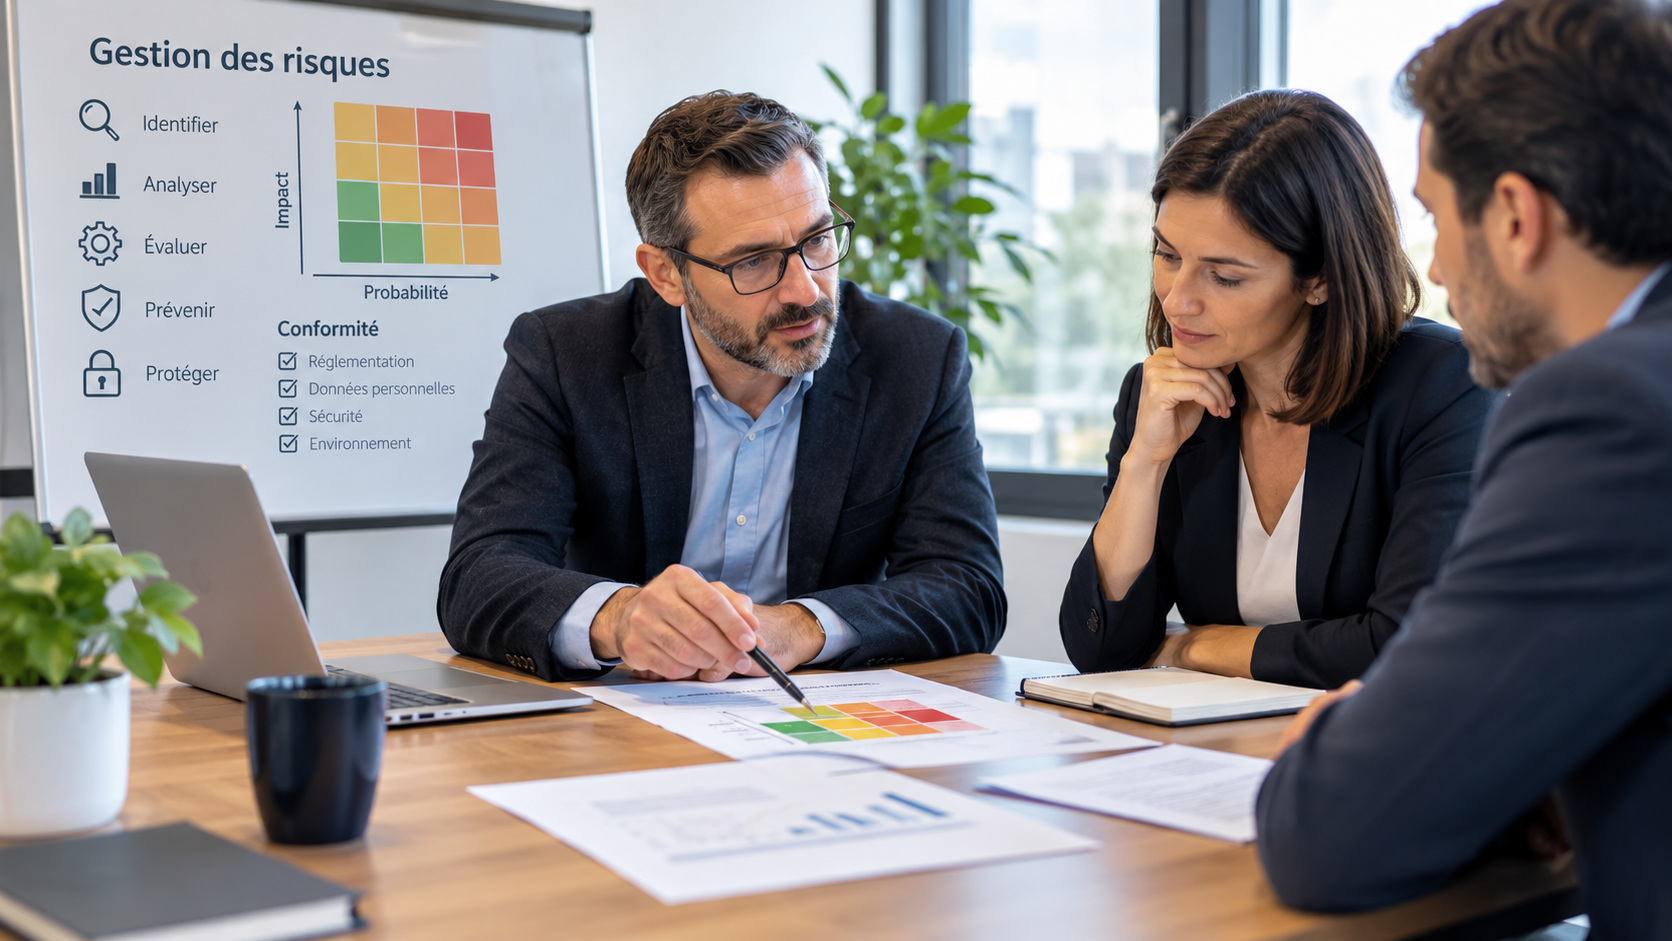
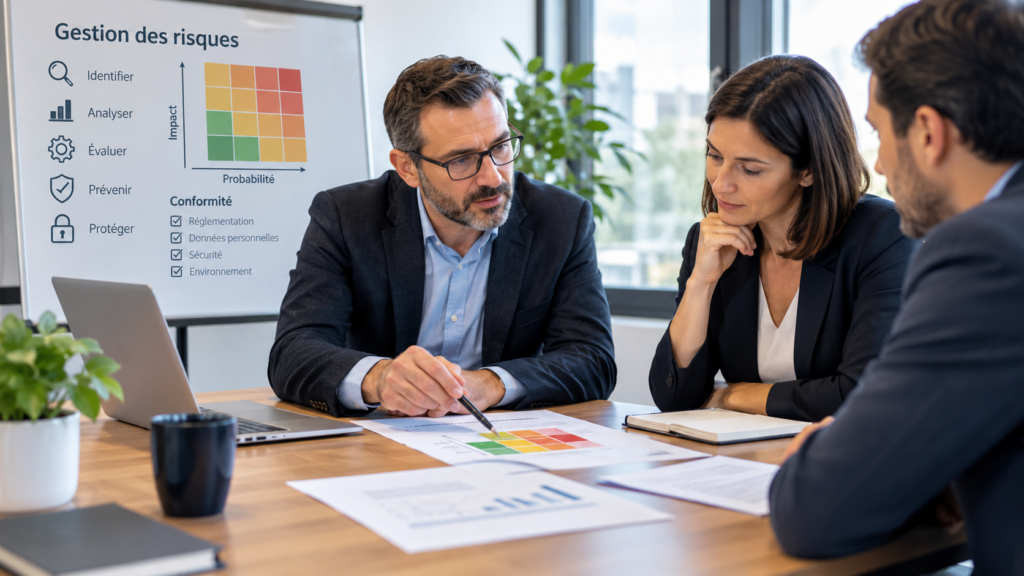
 Une cartographie des risques n’a de valeur que si elle aide à prendre des décisions. Trop souvent, elle devient un exercice documentaire, alimenté par des catégories génériques et des évaluations difficiles à traduire en actions.
Pour rendre cet outil réellement opérationnel, il est préférable de partir des projets et des choix structurants de l’entreprise. L’ouverture d’un nouveau site, le lancement d’une activité, une acquisition, l’internationalisation ou l’automatisation d’un processus créent chacun des expositions spécifiques.
Une ETI qui envisage de concentrer ses achats auprès d’un fournisseur unique peut, par exemple, réaliser des économies immédiates tout en augmentant sa dépendance. L’enjeu n’est pas nécessairement de renoncer à cette stratégie, mais d’en mesurer les conséquences et de prévoir une solution de remplacement crédible.
La même logique s’applique aux ressources humaines. Une entreprise dont les connaissances techniques reposent sur deux ou trois personnes clés peut être fragilisée par une absence prolongée ou un départ. La formalisation des savoir-faire, la formation croisée des équipes et l’identification de remplaçants constituent alors des mesures de prévention aussi importantes qu’une assurance ou qu’un dispositif informatique.
L’objectif est de relier chaque risque significatif à une décision concrète : accepter l’exposition, la réduire, la transférer lorsque cela est pertinent ou modifier le projet pour éviter qu’elle ne se matérialise.

Vous êtes dirigeant ou cadre ?
Vous avez une question ou besoin d'une information ?